Domain ethnobotanisch.de kaufen?
Wir ziehen mit dem Projekt
ethnobotanisch.de um.
Sind Sie am Kauf der Domain
ethnobotanisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ethnobotanisch.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Phytochemie & antioxidatives Potenzial von algerischen Heilpflanzen, Taschenbuch von Dahia Meridja, Verlag Unser Wissen, 978-620-5-91816-6Phytochemie & Antioxidatives Potenzial Von Algerischen Heilpflanzen, Taschenbuch Von Dahia Meridja, Verlag Unser Wissen, 978-620-5-91816-6, Seitenanzahl: 10065,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitfaden NaturheilkundeLeitfaden Naturheilkunde , Methoden, Konzepte und praktische Anwendung , Seife > Autopflege & Aufbereitung , Auflage: 8. Auflage, Erscheinungsjahr: 20250212, Redaktion: Schmiedel, Volker~Matejka, Rainer~Khokhar, Anika M. Rajput, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 1340, Abbildungen: 90 farbige Abbildungen, Keyword: Naturheilverfahren; Komplementärmedizin; Ganzheitsmedizin; Weiterbildung; Heilpraktiker Ausbildung; TCM; TEM; TEK; Integrative Medizin; Interdisziplinäre Heilkunde; Kneipp; Traditionelle Chinesische Medizin; Traditionelle Europäische Medizin;, Fachschema: Heilen / Naturheilkunde~Heilmittel / Naturheilmittel~Naturheilkunde - Naturheilverfahren~Naturmedizin~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Alternativmedizin, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 229, Breite: 152, Höhe: 48, Gewicht: 2, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,86,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HEILPFLANZEN - Das Naturheilkunde Buch: Lernen Sie die große Vielfalt der natürlichen Medizin und Hausapotheke kennen. Schmerzen lindern undHeilpflanzen - Das Naturheilkunde Buch: Lernen Sie Die Große Vielfalt Der Natürlichen Medizin Und Hausapotheke Kennen. Schmerzen Lindern Und Gesundheit Verbessern Mit Heilkräutern Und Nutzpflanzen, Taschenbuch Von Vital Experts, Pegoa Global Media /...15,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
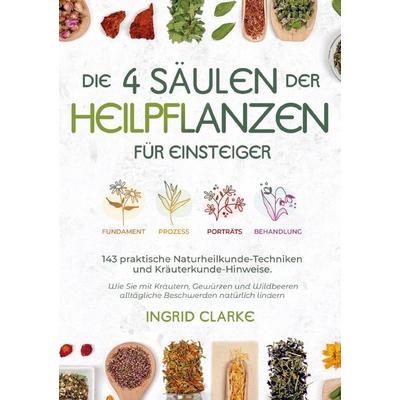
Die 4 Säulen der Heilpflanzen: 143 praktische Naturheilkunde-Techniken und Kräuterkunde-Hinweise für Einsteiger, Taschenbuch von Ingrid Clarke,Die 4 Säulen Der Heilpflanzen: 143 Praktische Naturheilkunde-techniken Und Kräuterkunde-hinweise Für Einsteiger, Taschenbuch Von Ingrid Clarke, Briarcliff, 978-1-961398-35-1, Seitenanzahl: 18819,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Heilpflanzen der Traditionellen Europäischen Naturheilkunde, Fachbücher von Christian Raimann, Chrischta Ganz, Louis HutterMöchten sich Lesende heute einen Überblick über eine Heilpflanze verschaffen, die den traditionellen und den modernen naturwissenschaftlichen Aspekt der Heilpflanzenkunde umfassen soll, müssen sie mehrere Fachbücher zur Hand nehmen, da in keinem alle erwünschten Auskünfte zu finden sind. Das vorliegende Buch stellt nun zu jeder Heilpflanze sowohl das umfangreiche, jahrtausendalte Heilpflanzenwissen unserer Vorfahren wie auch Erkenntnisse der modernen, naturwissenschaftlich geprägten Zeit auf einer Doppelseite vor. Die Auswahl an Informationen zu den dargestellten Heilpflanzen orientiert sich an ihrer Relevanz für die heute praktizierenden Heilpflanzenkundigen. Auf einen Blick werden 170 Heilpflanzen anwenderfreundlich dargestellt. Neben botanischer Familienzugehörigkeit, Vorkommen, Inhaltsstoffen, Indikationen, Kontraindikationen und Darreichungsformen werden auch die auf Naturphilosophie basierten Zuordnungen zu den Gestirnen und zu den Tria Principia sowie die humoralmedizinische Wirkung der Pflanzen vorgestellt. Die breitgefächerten Angaben werden jeweils in einer Übersicht, mit einem Foto und einem Text zum Wesen und der Signatur der Pflanze oder auch anderen weiterführenden Informationen ergänzt. Auf diese Weise wird die Heilpflanze facettenreich im hippokratischen Geist portraitiert. Den Lesenden werden die zum Verständnis der Heilpflanzenporträts notwendigen Konzepte zu Beginn des Buchs einfach und verständlich erklärt. Dies beinhaltet die wichtigsten Konzepte der Humoralmedizin, der Astromedizin, der Tria Principia und der Reizlehre.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heilpflanzen der Traditionellen Europäischen Naturheilkunde, Gebundene Ausgabe von Christian Raimann,Louis Hutter,Chrischta Ganz, Bacopa,Heilpflanzen Der Traditionellen Europäischen Naturheilkunde, Gebundene Ausgabe Von Christian Raimann,louis Hutter,chrischta Ganz, Bacopa, 978-3-99114-002-3, Seitenanzahl: 40079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Phytochemie & antioxidatives Potenzial von algerischen Heilpflanzen, Taschenbuch von Dahia Meridja, Verlag Unser Wissen, 978-620-5-91816-6Phytochemie & Antioxidatives Potenzial Von Algerischen Heilpflanzen, Taschenbuch Von Dahia Meridja, Verlag Unser Wissen, 978-620-5-91816-6, Seitenanzahl: 10065,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitfaden NaturheilkundeLeitfaden Naturheilkunde , Methoden, Konzepte und praktische Anwendung , Seife > Autopflege & Aufbereitung , Auflage: 8. Auflage, Erscheinungsjahr: 20250212, Redaktion: Schmiedel, Volker~Matejka, Rainer~Khokhar, Anika M. Rajput, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 1340, Abbildungen: 90 farbige Abbildungen, Keyword: Naturheilverfahren; Komplementärmedizin; Ganzheitsmedizin; Weiterbildung; Heilpraktiker Ausbildung; TCM; TEM; TEK; Integrative Medizin; Interdisziplinäre Heilkunde; Kneipp; Traditionelle Chinesische Medizin; Traditionelle Europäische Medizin;, Fachschema: Heilen / Naturheilkunde~Heilmittel / Naturheilmittel~Naturheilkunde - Naturheilverfahren~Naturmedizin~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Alternativmedizin, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 229, Breite: 152, Höhe: 48, Gewicht: 2, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,86,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
HEILPFLANZEN - Das Naturheilkunde Buch: Lernen Sie die große Vielfalt der natürlichen Medizin und Hausapotheke kennen. Schmerzen lindern undHeilpflanzen - Das Naturheilkunde Buch: Lernen Sie Die Große Vielfalt Der Natürlichen Medizin Und Hausapotheke Kennen. Schmerzen Lindern Und Gesundheit Verbessern Mit Heilkräutern Und Nutzpflanzen, Taschenbuch Von Vital Experts, Pegoa Global Media /...15,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die 4 Säulen der Heilpflanzen: 143 praktische Naturheilkunde-Techniken und Kräuterkunde-Hinweise für Einsteiger, Taschenbuch von Ingrid Clarke,Die 4 Säulen Der Heilpflanzen: 143 Praktische Naturheilkunde-techniken Und Kräuterkunde-hinweise Für Einsteiger, Taschenbuch Von Ingrid Clarke, Briarcliff, 978-1-961398-35-1, Seitenanzahl: 18819,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sekundäre Pflanzenstoffe 270 120 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Polyphenolen und Vitamin C Verwendung/Anwendung/Verzehrempfehlung: Täglich 2 Kapseln mit etwas Flüssigkeit zu einer Mahlzeit. Kinder zwischen 4 und 10 Jahren täglich 1 Kapsel. Die Kapseln können bei Bedarf durch Auseinanderziehen geöffnet werden und der Inhalt mit anderen Lebensmitteln verzehrt werden. Nährwertdeklaration: Nährstoffe pro Kapsel %NRV* pro 2 Kapseln %NRV* Vitamin C 12 mg 15% 24 mg 30% Polyphenole, davon: 135 mg ** 270 mg ** o Zitrus-Flavonoide 21 mg ** 42 mg ** o Resveratrol, davon: 2,5 mg ** 5,0 mg ** o OPC+, davon: 25 mg ** 50 mg ** o Quercetin 59 mg ** 117 mg ** Zutaten: Kapselhülle (Hydroxypropylmethylcellulose, färbendes Karottenkonzentrat) gemischte pflanzliche Extrakte (Zitronenmelissenextrakt, Lila Süßkartoffelextrakt, Artischockenextrakt, Granatapfelextrakt, Schwarzkarottenextrakt, Heidelbeerextrakt, Grapefruitsaft, Brokkoliextrakt, Grünkohlsaft, Knoblauchextrakt, Zwiebelextrakt, Apfelsaft, Aprikosenextrakt, Erdbeersaft, Kirschsaft, Orangensaft, Papayaextrakt, Ananassaft, Spargelextrakt, Schwarzer Johannisbeersaft, Gurkensaft) 16% Quercetin Acerolasaftpulver 15% Resveratrolhaltiger Traubenschalenextrakt 12% Traubenkernextrakt 12% Zitrusflavonoide Allergene: keine Nettofüllmenge: 120 Kapseln = 46 g Aufbewahrungsbedingungen: Bei Ʋ°C bis უ°C aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Dr. Wolz Zell GmbH Marienthaler Str. 3 65366 Geisenheim Telefon: 06722/56100 E-Mail:info@wolz.de Homepage:www.wolz.de Weitere Hinweise: Vegan. Glutenfrei und frei von Lactose und Gelatine. Pro Tagesdosis liefert das Produkt eine Mischung aus Vitamin C und bioaktiven Pflanzeninhaltsstoffen - vergleichbar mit dem Gehalt in rund fünf Portionen Obst und Gemüse. Wie bei allen Nahrungsergänzungsmitteln gilt: Schwangere, Stillende und Kinder sollten die Anwendung vorab mit medizinischem Fachpersonal abklären. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.wolz.de und Angaben der Packungsbeilage Stand: 06/202524,35 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Die Ursprünge der Naturheilkunde I Heilpflanzen und Heilweisen aus der antiken Welt, Taschenbuch von Viktor Sterling, Epubli, 978-3-8197-3064-1Die Ursprünge Der Naturheilkunde I Heilpflanzen Und Heilweisen Aus Der Antiken Welt, Taschenbuch Von Viktor Sterling, Epubli, 978-3-8197-3064-1, Seitenanzahl: 11215,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.